
「そろそろ転職を考えようかな」と思ったとき、気になるのが退職金ではないでしょうか。
看護師の退職金は、一般的に「基本給 × 勤続年数 × 支給率」で計算されます。目安としては勤続10年で250〜300万円ほどです。
ただ、この金額はあくまで平均の話です。
結論、退職金は病院か民間病院かクリニックか職場の規模や種類によって大きく変わります。
そして忘れてはいけないのが、住民税・健康保険料・年金と退職後にかかるお金のことです。
私は急性期公的病院を2年で辞め、退職金は約40万円でした。3月末で退職して6月入職と2か月の空白を作った結果、手元に残ったのは12万円ほどでした。
この記事では、看護師の退職金の相場を勤続年数別・病院別にまとめたうえで、退職金にかかる税金と、退職後に発生する支払いについて解説します。
読み終わるころには、ご自身がいくら受け取れそうで、そのうちいくら残しておくべきかが見えているはずです。
\退職金制度がある職場を探す/

・社会人から看護師免許取得10年目
・医療業界15年以上の経験
・急性期病院→回復期病院へ転職
・1児のママ看護師
看護師の退職金と、かかった税金のリアル
新卒で入職した公的病院を、2年で退職しました。そのときに振り込まれた退職金が、約40万円です。
この40万円自体には「退職所得控除」が適用され税金はかかりませんでした。(退職所得控除については後ほど詳しく解説します)

2年勤務でこの額なら悪くなかったです。民間病院では勤続3年未満だと支給対象外というところも珍しくありません。
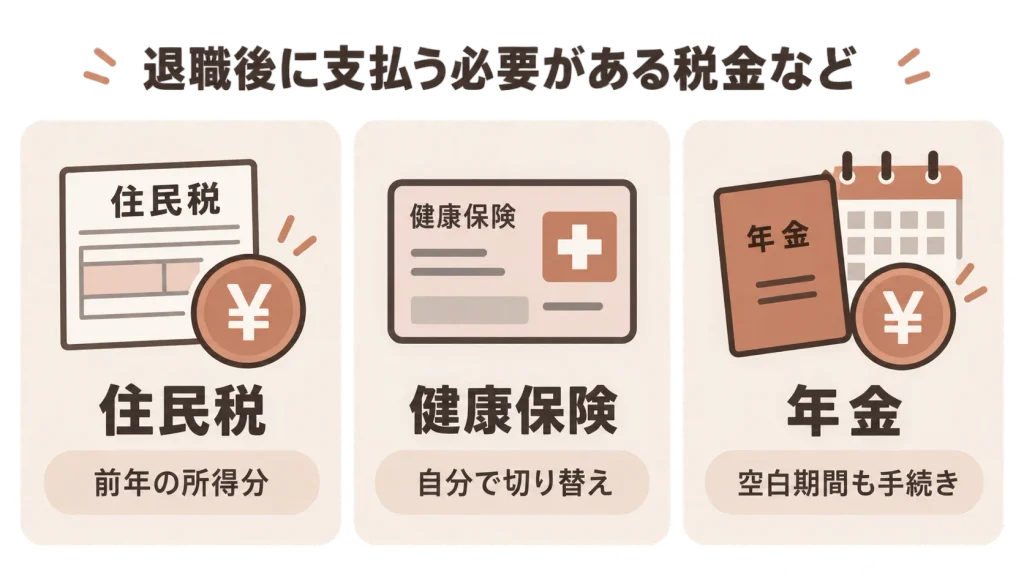
退職後にきたのは、住民税・健康保険・国民年金
私は3月末で退職し、次の職場は6月入職。あいだに2か月の空白がありました。この空白期間に、支払いが一気に重なります。
- 住民税……前年の所得に対して課税されるため、辞めた後も請求が来ます
- 健康保険……職場の健康保険から外れるので、自分で納めることになります
- 国民年金……厚生年金から外れている期間は、自分で納めます
在職中は給与から天引きされていたものが、すべて自分あての請求書に変わるというイメージです。
最終的に残ったのは12万円
受け取った退職金40万円の内訳の公開します。
| 項目 | 金額 |
|---|---|
| 退職金(公的病院・勤続2年) | 約40万円 |
| 住民税 | ▲約20万円 |
| 健康保険(任意継続 約2万4千円×2か月) | ▲約4万8千円 |
| 国民年金(約1万6千円×2か月) | ▲約3万2千円 |
| 手元に残った額 | 約12万円 |
すべて支払い終えて、残ったのは12万円ほど。正直、まとまったお金が入ったという感覚はほとんどありませんでした。
ただ、これは悪い話ばかりではありません。退職金があったからこそ、この支払いをまかなえたのも事実です。もし退職金がなければ、貯金を取り崩すことになっていました。
では、ご自身の場合はいくらもらえそうなのか。次に相場を見ていきましょう。
【勤続年数別】看護師の退職金の相場はいくら?
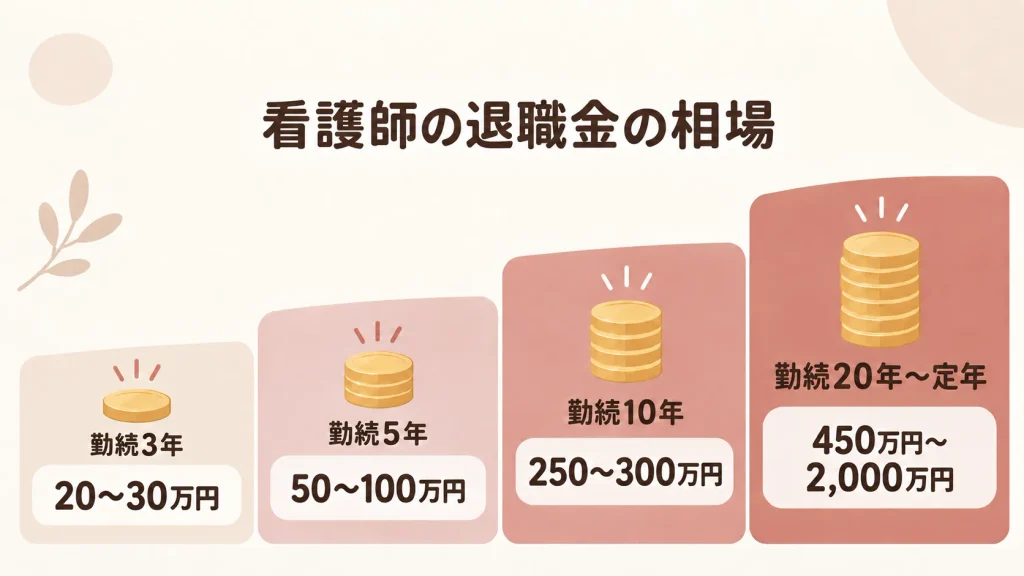
結論から言うと、勤続10年で250〜300万円が目安です。
冒頭でも触れたとおり、看護師の退職金は多くの医療機関で「基本給 × 勤続年数 × 支給率」という式で計算されます。
ここで重要なのが、ボーナスや夜勤手当は含まれず、基本給だけが計算のベースになるという点です。

看護師は夜勤手当の比率が大きいぶん、「年収のわりに退職金が少ない」と感じる人が少なくありません。
そのうえで、勤続年数ごとの目安を見ていきます。
勤続3年|20〜30万円(そもそも支給対象外のことも)
勤続3年の退職金は、20〜30万円程度が相場です。おおよそ給料1か月分が目安になります。
ここで注意したいのが、支給条件を「勤続3年以上」とし、丸3年に満たない退職は支給なしとしている職場も珍しくないということです。
3年目に入ったばかりで辞めると、ゼロということもあり得ます。
勤続5年|50〜100万円
勤続5年になると、50〜100万円程度です。ただし幅が大きく、少ない場合は3年目とあまり変わらず30万円前後という職場もあります。
一方、規模の大きい病院ではプリセプターなどの役割を担い、職場への貢献度が評価されて70〜100万円前後になることもあります。
勤続10年|250〜300万円
勤続10年で、250〜300万円程度です。ここでぐっと金額が上がります。
多くの医療機関では勤続10年未満の支給率が低く設定されており、10年を超えると支給率が上がるように作られています。同じ「基本給×勤続年数」でも、掛かる係数が変わるため金額が跳ね上がるわけです。
勤続20年〜定年|450万円〜2,000万円
勤続20年で450〜600万円程度、定年まで勤めると1,000万円〜2,000万円程度が目安です。
総務省の「令和7年地方公務員給与実態調査」によると、地方公務員のうち勤続25年以上で定年退職などをした人の平均退職手当は2,186万4,000円でした。一般職員に限った平均は2,114万9,000円です。
ただし、この調査は公立病院の看護師だけを集計したものではありません。実際の退職金は、勤続年数、退職時の給料月額、役職、自治体の条例、病院の運営形態などによって異なります。
【病院別】看護師の退職金の相場|公立・民間・クリニックの違い
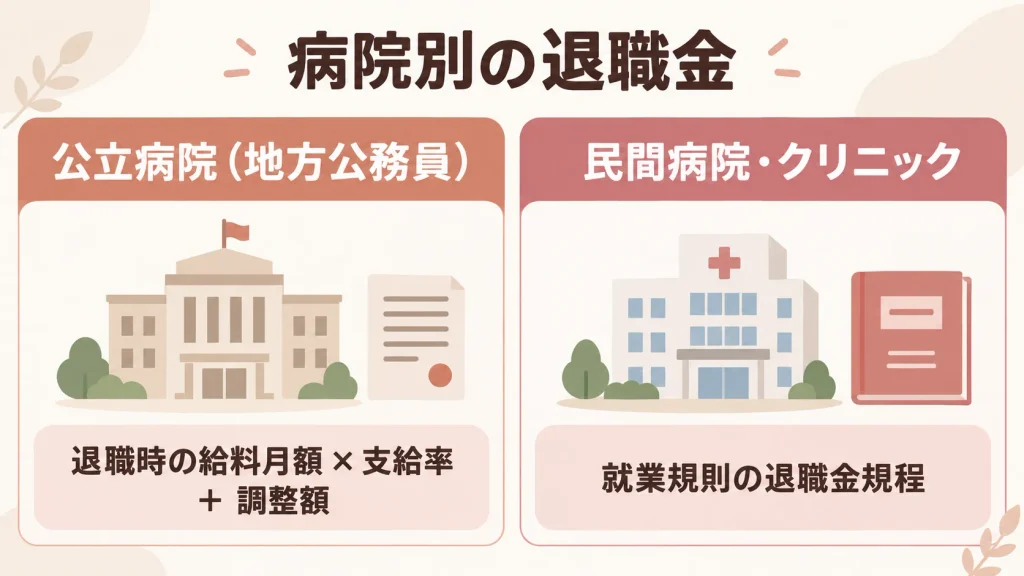
同じ勤続年数でも、どこに勤めていたかで倍近く差がつくことがあります。
基本給の水準も支給率も、職場ごとに決められているからです。
公立病院|計算式が明確で、予測しやすい
都道府県立・市町村立の病院に勤める看護師は地方公務員にあたり、退職金は条例で定められています。
計算方法は、基本額=退職日の給料月額×退職理由別・勤続年数別支給率、これに調整額(調整月額のうち多いものから60か月分)を加えたものです。
支給率は総務省の資料で公開されているため、自分の退職金をかなり正確に試算できるのが特徴です。
私が2年で40万円受け取れたのも、この規程があったおかげだと思っています。
民間病院・クリニック|そもそも制度がないことも
一方、民間病院や医療法人は、就業規則の退職金規程しだいです。金額の考え方も、基本給ベース・固定額ベース・勤続年数ベースなど職場によって異なります。
そして大前提として、退職金制度は法律で義務づけられているわけではありません。
厚生労働省の「令和5年就労条件総合調査」によると、退職給付制度がある企業の割合は全体で74.9%、医療・福祉業界では75.5%。裏を返せば、4分の1の職場には制度がないということです。
クリニックや小規模な訪問看護ステーション、介護施設では退職金なしも珍しくありません。代わりに企業型確定拠出年金(DC)や中退共を導入しているケースもあります。
育休・時短があると、退職金が伸びにくい理由
ここはママ看護師が見落としがちなポイントです。
退職金の計算は退職時の基本給がベースになります。そのため、育休や時短勤務の期間があって昇給・昇格が止まっていると、勤続年数のわりに退職金が伸びないことがあります。
また、産休・育休期間を勤続年数に算入するかどうかは規程しだいです。除算する(勤続年数にカウントしない)職場もあります。
自分の退職金を今すぐ確かめる方法
実際に自分の金額を知る方法をお伝えします。
1.就業規則の「退職金規程」を確認する
まずは、勤務先の就業規則や退職金規程を確認しましょう。職員専用サイトや事務室などで閲覧できる場合があります。
公立病院などで地方公務員として働いている場合は、勤務先の自治体の条例や退職手当規程を確認します。
特に確認したいのは、次の3点です。
- 退職金が支給される最低勤続年数
- 産休・育休、休職期間が勤続年数に含まれるか
- 自己都合退職と定年退職で支給額が変わるか
規程を読んでも分からない場合は、総務・人事担当者に確認するのが確実です。
看護師の退職金にかかる税金|所得税はほぼかかりません
ここで一度、安心できる話をします。退職金にかかる所得税は、ほとんどの看護師がゼロ円です。
退職所得控除で、勤続10年なら400万円まで非課税
退職金には「退職所得控除」という大きな控除があります。
| 勤続年数 | 控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数 |
| 20年超 | 800万円 + 70万円 ×(勤続年数−20年) |
勤続10年なら400万円、勤続20年なら800万円までは、退職金に税金がかかりません。
しかも控除を超えた分も、(退職金−控除額)÷2が課税対象になる仕組みです。
勤続10年で250〜300万円、勤続20年で450〜600万円。どちらも控除の範囲内です。
つまり、看護師の多くは退職金に所得税がかからない、ということになります。
「退職所得の受給に関する申告書」は必ず提出を
ただし、ひとつだけ手続きがあります。退職時に「退職所得の受給に関する申告書」を勤務先に提出することです。
これを出さないと、退職金の額に関係なく一律20.42%が源泉徴収されます。
40万円なら約8万円が引かれる計算です。後から確定申告すれば戻ってきますが、手間ですし、そもそも知らなければ気づけません。

多くの職場では退職手続きの書類に含まれていますが、もらった書類の中にあるか必ず確認してください。
なお、iDeCoや企業型DCの一時金を受け取る予定がある方は、2026年1月から退職所得控除の調整ルールが「5年ルール」から「10年ルール」に変更されています。
受け取る順番と時期で税額が変わるので、該当する方は勤務先か専門家に確認しましょう。
退職金をほとんど残せなかった理由と、退職前にやっておきたい5つのこと
退職後、私はすぐに次の職場で働かず、約2か月の空白期間を作りました。
焦らずに次の転職先を探したかったことに加え、働きながらでは難しかったプライベートの予定を実現したかったからです。
2か月休んだこと自体に後悔はありません。しかし、退職後に支払う税金や社会保険料を具体的に計算していなかったため、退職金は想像以上の速さで減っていきました。
最終的に手元に残った退職金は、約12万円でした。
退職後にかかった税金・社会保険料
退職すると給与は入らなくなりますが、税金や社会保険料の支払いがすぐになくなるわけではありません。
私の場合、特に負担を感じたのは、住民税、健康保険料、国民年金の3つでした。
◾️住民税:約20万円
住民税は前年の所得をもとに計算されます。そのため、退職して収入がなくなったあとも、前年の所得に対する住民税を支払う必要があります。
収入がない時期にまとまった金額を目にしたため、想像以上に大きな負担に感じました。
また、一般的には6月から12月に退職した場合、残りの住民税は自分で納める普通徴収に切り替わります。
希望すれば、最後の給与や退職金から一括徴収してもらえる場合もあります。
一方、1月から4月に退職した場合は、5月分までの残額が最後の給与や退職金から一括徴収されるのが原則です。
空白期間を作らなければ住民税が安くなるわけではありません。ただし、すぐに転職して必要な手続きを行えば、転職先でも毎月の給与天引きを継続できる可能性があります。
◾️健康保険:任意継続で保険料が約2倍に
退職後、私は以前の勤務先の健康保険を任意継続しました。
在職中は会社が保険料の一部を負担してくれていましたが、退職後は原則として全額を自分で負担します。
そのため、私の場合は在職中と比べて保険料が約2倍になりました。
当時は任意継続を選びましたが、国民健康保険や夫の扶養に入る方法も含めて比較すればよかったと思います。
退職後の見込み収入などの条件を満たせば、空白期間だけ夫の健康保険の扶養に入れる場合があります。
扶養に入ることができれば、自分で健康保険料を負担する必要はありません。
ただし、扶養に入れるかどうかは、夫が加入している健康保険が判断します。退職前に、夫の勤務先へ必要な手続きや書類を確認してもらうことが大切です。
◾️国民年金:空白期間は自分で納付
私は次の職場に入るまでの空白期間について、国民年金を自分で納めました。
第3号被保険者になれば、国民年金保険料を個別に納める必要はありません。
退職金で残ったのは約12万円
空白期間中の生活費に加えて、住民税、健康保険料、国民年金を支払った結果、退職金で残ったのは約12万円でした。
退職金を受け取ったときは、もう少し手元に残ると思っていました。しかし、退職後も支払いは続き、短期間で大きく減ってしまいました。

この経験から、退職金は「いくらもらえるか」だけではなく、退職後の支払いを差し引いて「いくら残るか」で考えることが大切だと実感しました。
退職前にやっておきたい5つのこと
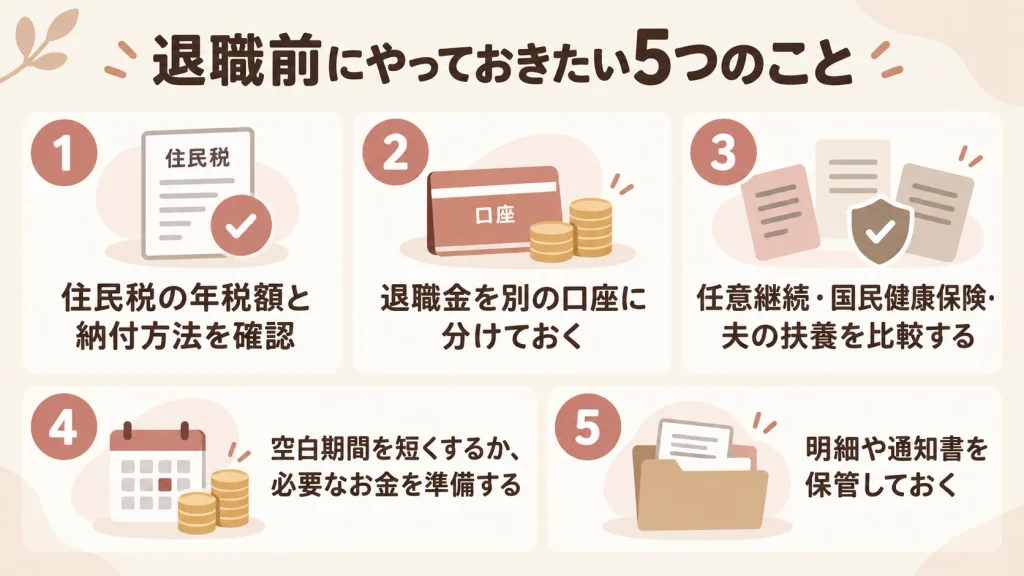
同じように退職後のお金で慌てないために、退職前に次の5つを確認しておくことをおすすめします。
1.住民税の年税額と納付方法を確認する
まずは住民税の決定通知書を見て、年税額と毎月の天引き額を確認しておきましょう。
退職後の支払額や納付方法は、退職する時期によって異なります。すぐに転職する場合は、転職先でも給与天引きを継続できるか、前の勤務先と転職先の両方へ確認しておくことが大切です。
2.退職金を別の口座に分けておく
退職金が普段使っている口座に入ると、生活費との区別がつきにくくなります。
住民税や社会保険料として支払う予定のお金は、あらかじめ別の口座へ移しておくのがおすすめです。
3.任意継続・国民健康保険・夫の扶養を比較する
退職後の健康保険には、主に次の選択肢があります。
- 前の勤務先の健康保険を任意継続する
- 国民健康保険に加入する
- 条件を満たして夫の扶養に入る
どの方法が適しているかは、前年の所得、住んでいる自治体、家族構成、退職後の収入などによって変わります。
4.空白期間を短くするか、必要なお金を準備する
空白期間があると、その間の生活費に加えて、健康保険料や年金などの負担が発生する可能性があります。
金銭的な負担を抑えたい場合は、次の勤務先を決めてから退職し、空白期間をできるだけ短くする方法もあります。
空白期間を作る場合は、生活費だけでなく、住民税、健康保険料、年金まで含めて必要な金額を計算しておきましょう。
5.明細や通知書を保管しておく
給与明細、源泉徴収票、住民税の決定通知書、退職金の明細、健康保険の資格喪失証明書などは、捨てずに保管しておきましょう。
転職先で住民税の給与天引きを継続するときや、健康保険の切り替え、夫の扶養に入る手続きなどで必要になる場合があります。
退職後の2か月は、転職先を落ち着いて探し、プライベートの予定を実現するために必要な時間でした。
退職金をできるだけ残すためには、受け取る金額だけを見るのではなく、退職後に支払う税金や社会保険料まで把握しておく必要があります。
よくある質問
支給日は職場によって異なります。退職後1〜2か月程度が目安ですが、退職金規程で確認しましょう。
基本的には両方受け取れます。失業手当の受給には、雇用保険の加入期間など別の条件があります。
有給消化中も在籍しているため、通常は退職金が減ることはありません。ただし、職場の計算方法も確認しておきましょう。
まとめ|看護師の退職金は”もらう額”ではなく”残る額”で考える
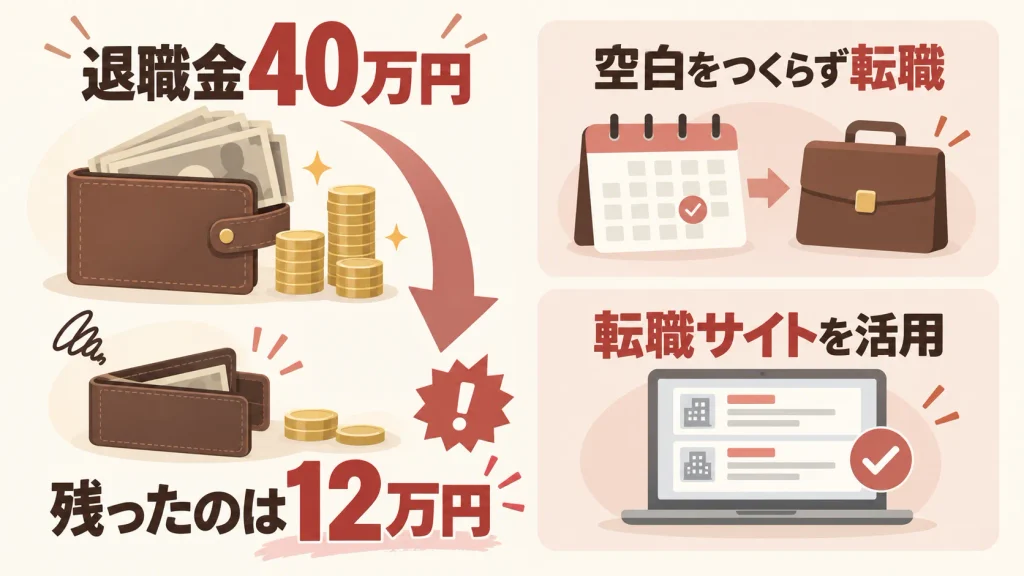
最後に、要点を3つにまとめます。
- 退職金は「基本給×勤続年数×支給率」で決まる。相場は勤続10年で250〜300万円だが、公立か民間かで差が大きく、そもそも制度がない職場もある
- 所得税はほぼかからない。退職所得控除が大きいため、多くの看護師は非課税。ただし申告書の提出は忘れずに
- 問題は住民税と社会保険料。辞めた後に前年分の請求が来る。空白期間があれば健康保険と国民年金も自己負担になる
私は40万円を受け取って、12万円しか残りませんでした。
まずは、自分の職場の退職金規程を確認しましょう。そのうえで辞める時期と、次の職場を決めることが必要です。この順番で動けば、退職金はちゃんと手元に残せます。
在職中の転職活動は大変ですが、看護師専門の転職サイトを使えば求人探しと日程調整はかなり任せられます。
辞める時期そのものから相談したい場合は、面談でサポートしてくれるエージェント型のサービスのほうが向いています。

\求人探しから面接までしっかりサポート/
退職金や有給の消化を含めて、いつ辞めるのがベストか一緒に考えてもらえます。
あのとき誰かに「住民税、いくらか調べた?」と聞いてほしかった。この記事が、その一言の代わりになれば嬉しいです。
※税金や社会保険の取り扱いは、お住まいの自治体や加入している健康保険組合によって異なります。実際の手続きや金額は、勤務先の総務、市区町村の窓口、年金事務所などにご確認ください。
この記事を書いた人
コメント